Por Giseli Cabrini
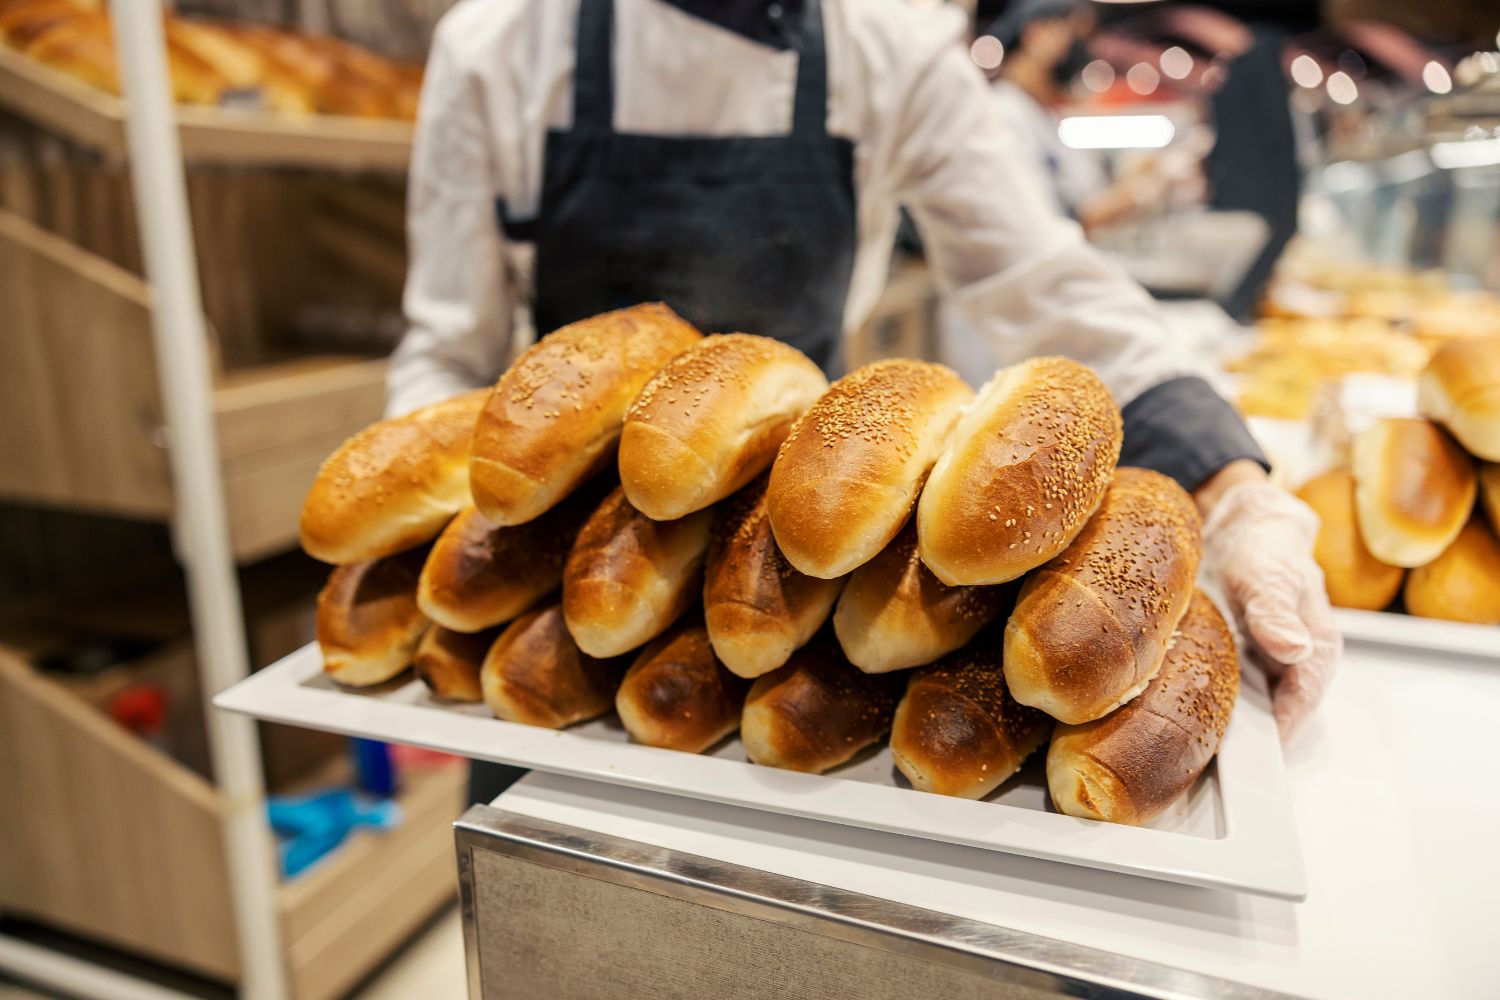
O pão acompanha a trajetória humana há pelo menos 14,4 mil anos, antes mesmo da agricultura, segundo evidências arqueológicas publicadas na revista Proceedings of the National Academy of Sciences (PNAS). No varejo alimentar, entender as mudanças de hábito influenciadas pelo cenário macroeconômico e pelas novas demandas alimentares é fundamental para aproveitar as oportunidades da categoria, estimular a recorrência de compra e ampliar o tíquete médio.
Os pães industrializados seguem relevantes na cesta de consumo dos brasileiros, como mostram os indicadores de penetração nos lares. Ao mesmo tempo, o volume comercializado recuou, enquanto a frequência de compra aumentou. Nesse cenário, a combinação entre a indulgência e a saudabilidade ganha espaço nas decisões do shopper.
O que mudou nas vendas de pães industrializados em 2026?
Dados da Associação Brasileira das Indústrias de Biscoitos, Massas Alimentícias e Pães & Bolos Industrializados (Abimapi), divulgados por ocasião do Dia Mundial do Pão (16 de outubro) e apurados pela NielsenIQ, mostram que a categoria representa 20,5% do volume e 23,1% do valor da indústria. Os indicadores também revelam mudanças na dinâmica de consumo:
- Volume: queda de 3,9% no primeiro semestre, com total de 385 mil toneladas
- Faturamento: R$ 8,4 bilhões no período (+1,1%)
- Penetração: avanço de 2 pontos percentuais, para 97,6% dos domicílios brasileiros
- Frequência de compra: alta de 4,8%
O que isso significa na prática para o ponto de venda?
“Os dados refletem o fracionamento das compras pelas famílias brasileiras. Com cerca de 70% dos domicílios operando sob restrição orçamentária por conta do endividamento, o consumidor não deixou de consumir pães industrializados, mas passou a comprar com mais critério e a reduzir a quantidade levada em cada ida ao mercado para equilibrar as contas, migrando do pão de forma tradicional para embalagens menores ou formatos práticos de lanche, como bisnaguinhas e pães de hambúrguer”, detalha a diretora de Comunicação e Marketing da Abimapi, Luciana Contarini.
O peso de cada formato para a indústria
Segundo a NielsenIQ, os pães para hambúrguer e hot dog registraram crescimento de 11% em sua importância em valor para o setor. O pão de hambúrguer, especificamente, registrou alta de 15,6% nas ocasiões de compra por lar, indicador que mede a frequência com que as famílias compram o produto. Além disso, cresceu em volume (+0,4%) e em valor (+1,2%) no período.
Quais são os pães mais consumidos no Brasil?
No ranking de preferência nacional, o pão de forma mantém a liderança, somando 297,9 mil toneladas consumidas (77,38% da categoria). Na sequência aparecem a bisnaga (38,3 mil toneladas/9,97%), o pão de hambúrguer (25 mil toneladas/6,49%) e o hot dog (14,6 mil toneladas/3,80%).). A busca por opções de alimentos funcionais e dietas equilibradas impulsiona o consumo de pão integral, que somou 77,5 mil toneladas (20,1% do volume total).
Presença nos lares
De acordo com levantamento da Worldpanel by Numerator, os pães industrializados ampliaram sua presença nos lares brasileiros. A penetração avançou dois pontos percentuais, alcançando 97,6% dos domicílios. A categoria também registrou alta de 4,8% na frequência de compra. Em média, os brasileiros vão ao ponto de venda 13,9 vezes por ano para adquirir esses produtos.
A pesquisa também revela a migração do consumidor para formatos mais práticos e diferenciados. A bisnaguinha avançou 1,7 ponto percentual em penetração e está presente em 55,6% dos lares. No mesmo sentido, o pão de hambúrguer está presente em 30% das famílias, registrando alta de 2,5% em penetração e expansão de 8,5% na frequência de compra. A busca por diversificação impulsionou ainda opções de maior valor agregado, como a tortilha, que cresceu 4,9 pontos percentuais em penetração, alcançando 17,4% dos domicílios brasileiros.
Para o presidente-executivo da Abimapi, Claudio Zanão, isso mostra que os pães industrializados demonstram resiliência ao responder com inovação e opções diversas para refeições e lanches rápidos preparados no lar.
Na opinião da diretora de Marketing e P&D da Norac Foods, Sylvie Truong, “cada formato permite uma experiência diferente à mesa”.
Saudabilidade e indulgência: por que o consumidor quer os dois?
As mudanças nos hábitos alimentares vêm abrindo novas frentes de inovação na categoria de pães industrializados. Além da busca por praticidade, ganham espaço propostas que combinam sabor e conveniência com atributos nutricionais, como maior teor de proteínas, fibras e grãos.
Segundo Luciana Contarini, da Abimapi, um levantamento da Euromonitor apresentado à entidade indica que o avanço do uso de medicamentos da classe GLP-1 no Brasil está associado a transformações no desenvolvimento de produtos, nas prioridades alimentares e nos hábitos relacionados ao bem-estar. “Diante desse cenário, a indústria investe em pesquisas, tecnologia e desenvolvimento de produtos para atender às novas demandas, incluindo pães proteicos e versões com maior densidade nutricional.”
A busca por opções mais saudáveis, no entanto, não elimina a expectativa de sabor. Essa combinação também aparece no segmento sem glúten, que procura ampliar seu público para além dos consumidores que precisam excluir a proteína da alimentação por razões médicas.
“O consumidor atual busca produtos que conciliem sabor, conveniência e benefícios nutricionais. No segmento sem glúten, essa evolução é especialmente evidente. Se no passado a escolha era motivada exclusivamente por necessidade médica, hoje o consumidor espera uma experiência sensorial equivalente à dos produtos tradicionais”, afirma o diretor-geral da Dr. Schär, Conrado Canzonieri.
Para o executivo, inclusão alimentar e indulgência devem caminhar juntas, com produtos seguros e saborosos para pessoas com doença celíaca, sensibilidade ao glúten ou que optem por essa dieta.
Na avaliação da nutricionista da Lowçucar, Geovana Orlando, a eficiência da cadeia produtiva e a distribuição no varejo são fundamentais para ampliar o alcance de produtos associados à saudabilidade. “Levar produtos funcionais, sem açúcar e zero lactose às prateleiras das pequenas, médias e grandes redes varejistas do País é o passo decisivo para romper a bolha do mercado de nicho”, afirma.
Como rentabilizar pães e produtos saudáveis em cada formato de loja?
À medida que os produtos associados à saudabilidade ampliam sua presença no mercado, a definição do sortimento e da exposição ganha importância estratégica.
Veja oportunidades para cada formato de loja:
- Hiper e supermercados: ampliar o sortimento e criar áreas de saudabilidade ou alimentação especial, para facilitar a navegação e dar visibilidade à categoria.
- Lojas de proximidade: trabalhar os itens de maior giro e consumo recorrente, com conveniência para compras de reposição.
- Lojas de conveniência: priorizar produtos prontos para consumo e ocasiões de consumo imediato.
- Atacarejos: explorar embalagens econômicas, valorizando o custo-benefício para famílias.
- Minimercados: colocar o foco em SKUs essenciais, garantindo categorias básicas para consumidores com restrições alimentares.
- E-commerce: investir em filtros específicos, segmentação por restrição alimentar e recomendações personalizadas. Muitos consumidores sem glúten começam a jornada de compra pesquisando on-line, o que torna a experiência digital decisiva para a conversão.
Fonte: Dr. Schär
Quem disputa o mercado de pães?
Entender a nova dinâmica da categoria de pães industrializados requer também um olhar sobre as movimentações da própria indústria e o peso das marcas.
O Dia Mundial do Pão de 2026 é o primeiro após a aquisição da Wickbold pelo Grupo Bimbo, que passa a reunir ainda mais marcas icônicas, como Pullman, Plusvita, Artesano, Seven Boys e Wickbold.
Por sua vez, Canzonieri, da Schär, destaca a influência das marcas regionais, que mantêm relevância em diversas praças por conhecerem os hábitos locais. Já categorias especializadas, como a de produtos sem glúten, costumam exigir investimentos significativos em pesquisa, desenvolvimento, controle de processos e certificações, o que favorece empresas com expertise específica e escala nacional ou internacional.
Como a fabricação própria e as marcas próprias geram oportunidades para o varejo?
Em paralelo à diversificação dos fornecedores, o varejo alimentar também explora a categoria com produtos de fabricação própria. A oferta de pães frescos costuma contribuir para atrair clientes, estimular compras recorrentes e fortalecer a percepção de valor da seção de padaria.
Segundo o relatório Indicadores de Performance da Panificação, do Instituto de Desenvolvimento das Empresas de Alimentação (Instituto IDEAL), o pão francês é o principal motor do varejo de panificação, com 9,09% do faturamento das padarias brasileiras. Outros materiais do instituto mostram que os itens fabricados na própria padaria respondem por quase 70% do faturamento das empresas de panificação.
Principal insumo do “pãozinho”, a farinha de trigo também abre oportunidades de diversificação de receita para o varejo alimentar. Às vésperas do Dia Mundial do Pão, o Assaí Atacadista anunciou, pelo seu canal de WhatsApp, que ampliou sua família de marcas próprias com o lançamento das farinhas de trigo Assaí Chef (embalagem de 1 kg, para as famílias) e Assaí Chef Profissional (embalagem de 5 kg, para quem usa o ingrediente no próprio negócio). Ambas são enriquecidas com ferro e ácido fólico.