O varejo farmacêutico brasileiro está deixando de ser um canal associado exclusivamente à compra de medicamentos e se consolidando como um ecossistema de saúde, prevenção, beleza e bem-estar. O movimento, sustentado por crescimento de dois dígitos, digitalização e mudanças no comportamento do consumidor, também coloca o segmento no radar do varejo alimentar.
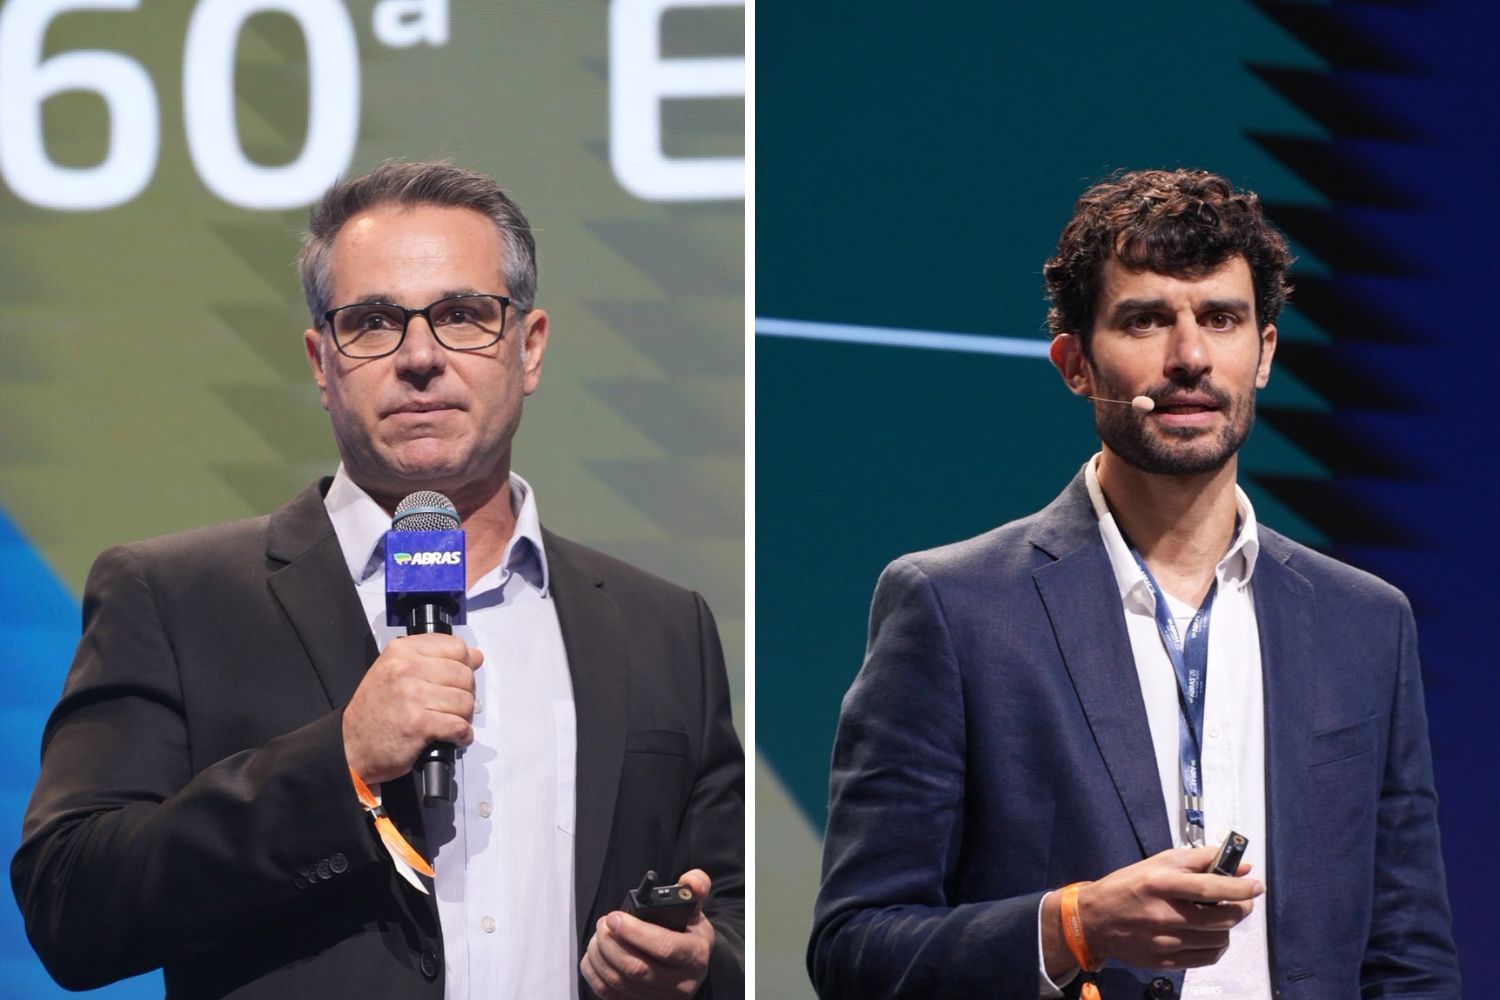
Dados apresentados por Fábio Alguim, Diretor Sênior de Relacionamento com Parceiros Estratégicos & Serviços da IQVIA Brasil, e Ivan Engel, Diretor de Serviços e Insights ao Varejo e Distribuição da Close-Up, durante o ABRAS’26 food retail future, dimensionam essa transformação e ajudam a explicar por que a farmácia passou a disputar espaço em categorias tradicionalmente próximas do supermercado.
- Siga o canal de SuperHiper no WhatsApp
- A IA transforma os supermercados – e isso não é o fim do mundo
- ABRAS’26: GLP-1 e serviços abrem novas frentes para o varejo alimentar
- Como vencer no varejo supermercadista?
- ABRAS’26: 60ª edição traz o conceito Retail as a Service
- Animação e show de drones marcam o coquetel de abertura da ABRAS’26 food retail future
Pelos dados da IQVIA, o varejo farmacêutico brasileiro reúne cerca de 94,7 mil pontos de venda ativos e movimenta aproximadamente R$ 266 bilhões em vendas ao consumidor. Nos últimos cinco anos, o setor adicionou cerca de R$ 97 bilhões em faturamento, com uma parcela relevante desse avanço vindo de produtos comercializados fora da área tradicional de medicamentos.
O dado mais estratégico, nesse contexto, está na composição desse crescimento. Segundo Alguim, 44% do avanço veio do chamado “salão”, que inclui medicamentos isentos de prescrição, shampoos, dermocosméticos, sabonetes, perfumaria, fraldas e suplementos. Outros 41,8% vieram de produtos de prescrição, enquanto 13,8% estiveram relacionados a produtos análogos de GLP-1.
A mudança não é apenas de mix. É uma transformação na missão de compra.
“O consumidor, antigamente, ia para a farmácia porque ia buscar um medicamento. Hoje ele vai para a farmácia em boa parte das vendas não necessariamente porque está buscando um medicamento, mas porque está buscando se cuidar, se prevenir, se embelezar”, afirmou Alguim.
Da doença para a prevenção
A tese apresentada pela IQVIA é que três grandes vetores passaram a movimentar o consumidor: cuidar, prevenir e embelezar. No recorte apresentado por Alguim, o mercado de cuidados cresce 34% ao ano; prevenção, 57%; e beleza, 66%.
Esse movimento aproxima a farmácia do supermercado justamente em categorias nas quais os dois canais podem disputar a mesma cesta. Vitaminas, suplementos, produtos de higiene e beleza, nutrição e itens relacionados à qualidade de vida deixam de ser apenas complementos e passam a assumir papel estratégico na formação do faturamento.
O fenômeno do GLP-1 reforça essa convergência. Segundo os dados apresentados, a categoria já movimentou cerca de R$ 17 bilhões nos últimos 12 meses e cresceu 105% na comparação anual. Mais relevante do que o tamanho isolado desse mercado, porém, é o efeito sobre o restante da cesta: consumidores de GLP-1 também compram suplementos, proteínas, vitaminas, produtos de beleza e itens relacionados a doenças cardiometabólicas.
Para o varejo alimentar, trata-se de uma mudança relevante porque conecta o medicamento a uma jornada de consumo que continua fora da farmácia. O produto pode ser o ponto de entrada, mas a cesta se expande para alimentação, suplementação, cuidados pessoais e bem-estar.
O desafio não é simplesmente colocar uma farmácia dentro do supermercado
A expansão das farmácias no varejo alimentar, entretanto, não significa que replicar uma operação farmacêutica dentro do supermercado seja suficiente para capturar essa demanda.
Esse foi um dos principais alertas de Ivan Engel. A partir da base de dados da Close-Up, o executivo mostrou que uma farmácia madura de alta performance fatura, em média, cerca de R$ 950 mil por mês e trabalha com aproximadamente 11,5 mil SKUs vendidos em 12 meses. A média do mercado é de aproximadamente R$ 250 mil mensais e 4,4 mil SKUs.
A diferença coloca o sortimento no centro da estratégia.
De acordo com os estudos apresentados pela Close-Up, a amplitude de SKUs tem correlação de 73% com a venda média da farmácia. O volume de prescrições registradas apresenta correlação de 62%, enquanto características físicas do imóvel e localização registram índices de 21% e 30%, respectivamente. Somados, aspectos físicos e localização chegam a 31% de correlação. Engel ressalvou que correlação não significa causalidade.
“Não existe venda média alta sem sortimento amplo em farmácia”, disse Engel.
A conclusão traz uma implicação direta para supermercados: uma farmácia instalada dentro da loja não pode ser tratada apenas como extensão do sortimento alimentar ou como uma área de conveniência. A operação exige lógica própria de gestão de categorias, estoque e disponibilidade.
Isso é particularmente importante porque o mix farmacêutico é extenso e formado por muitos produtos de baixo giro. Uma farmácia de alta performance, segundo Engel, vende cerca de 11,8 mil SKUs, sendo aproximadamente 6,8 mil não medicamentos e 5 mil medicamentos.
Conveniência precisa vir acompanhada de disponibilidade
A localização é outro ponto que exige atenção. Embora uma farmácia dentro do supermercado possa aproveitar o fluxo de consumidores, Engel pondera que o modelo enfrenta uma questão estrutural de conveniência: farmácias são estabelecimentos amplamente distribuídos pelas cidades e, em muitos casos, permitem uma compra rápida e objetiva.
Por isso, a simples presença dentro do supermercado não garante desempenho elevado. O posicionamento da operação e a disponibilidade dos produtos procurados precisam compensar uma eventual perda de conveniência. Há, segundo Engel, exemplos de farmácias instaladas dentro de supermercados que alcançam vendas médias elevadas, mas isso depende da capacidade de executar corretamente a operação.
A tecnologia adiciona outra camada a essa equação.
Segundo a Close-Up, 27% das vendas das redes de farmácia já são originadas digitalmente. Mais de 60% dessas vendas vêm de aplicativos próprios das redes, enquanto cerca de 70% das compras digitais são retiradas na loja.
Isso significa que o digital não elimina a importância da loja física. Ao contrário: amplia a necessidade de disponibilidade de produtos no ponto de venda.
CRM e dados ganham protagonismo
É nesse ponto que a estratégia de dados passa a ser uma das principais oportunidades para o varejo alimentar.
Para Alguim, o supermercado que incorporar uma farmácia poderá utilizar o conhecimento acumulado sobre o consumidor para trabalhar categorias correlacionadas. A lógica passa por identificar necessidades e transformar a compra de um produto farmacêutico em uma jornada mais ampla de consumo.
“Ter a farmácia e saber promover os produtos corretos e correlacionados ao que ele está buscando, vai alavancar as suas vendas”, afirmou.
O CRM, portanto, deixa de ser apenas uma ferramenta de relacionamento e passa a ter potencial para conectar diferentes categorias e momentos de consumo. Um cliente que compra um produto relacionado a GLP-1, por exemplo, pode também demandar suplementos, proteínas e outros produtos ligados a uma rotina de saúde e bem-estar.
Uma disputa que vai além do medicamento
A transformação do varejo farmacêutico também ajuda a explicar a crescente aproximação entre os dois canais. O medicamento continua sendo o núcleo da operação, mas o crescimento incremental está cada vez mais relacionado a serviços, prevenção, beleza, autocuidado e conveniência.
Alguim resume essa mudança ao apontar que o futuro da farmácia passa pelo serviço, pelo mix e pela experiência proporcionada ao consumidor. Na avaliação apresentada pelo executivo, o medicamento permanece relevante, mas a diferenciação da operação ocorre cada vez mais no que está fora da área tradicional de medicamentos.
Para o varejo alimentar, o movimento cria uma nova fronteira competitiva. A oportunidade não está apenas em adicionar uma farmácia ao supermercado, mas em integrar categorias, dados, serviços e canais para ampliar a participação na jornada de saúde do consumidor.
Nesse cenário, a principal questão estratégica passa a ser como transformar a proximidade entre alimentação, saúde e bem-estar em uma operação comercial integrada — sem perder de vista as particularidades do negócio farmacêutico, especialmente sortimento, disponibilidade, conveniência e serviços.
Fique por dentro de todos os destaques do ABRAS’26 food retail future acompanhando os canais de comunicação da SuperHiper. A cobertura completa do evento estará na edição de outubro da revista.