Por Giseli Cabrini
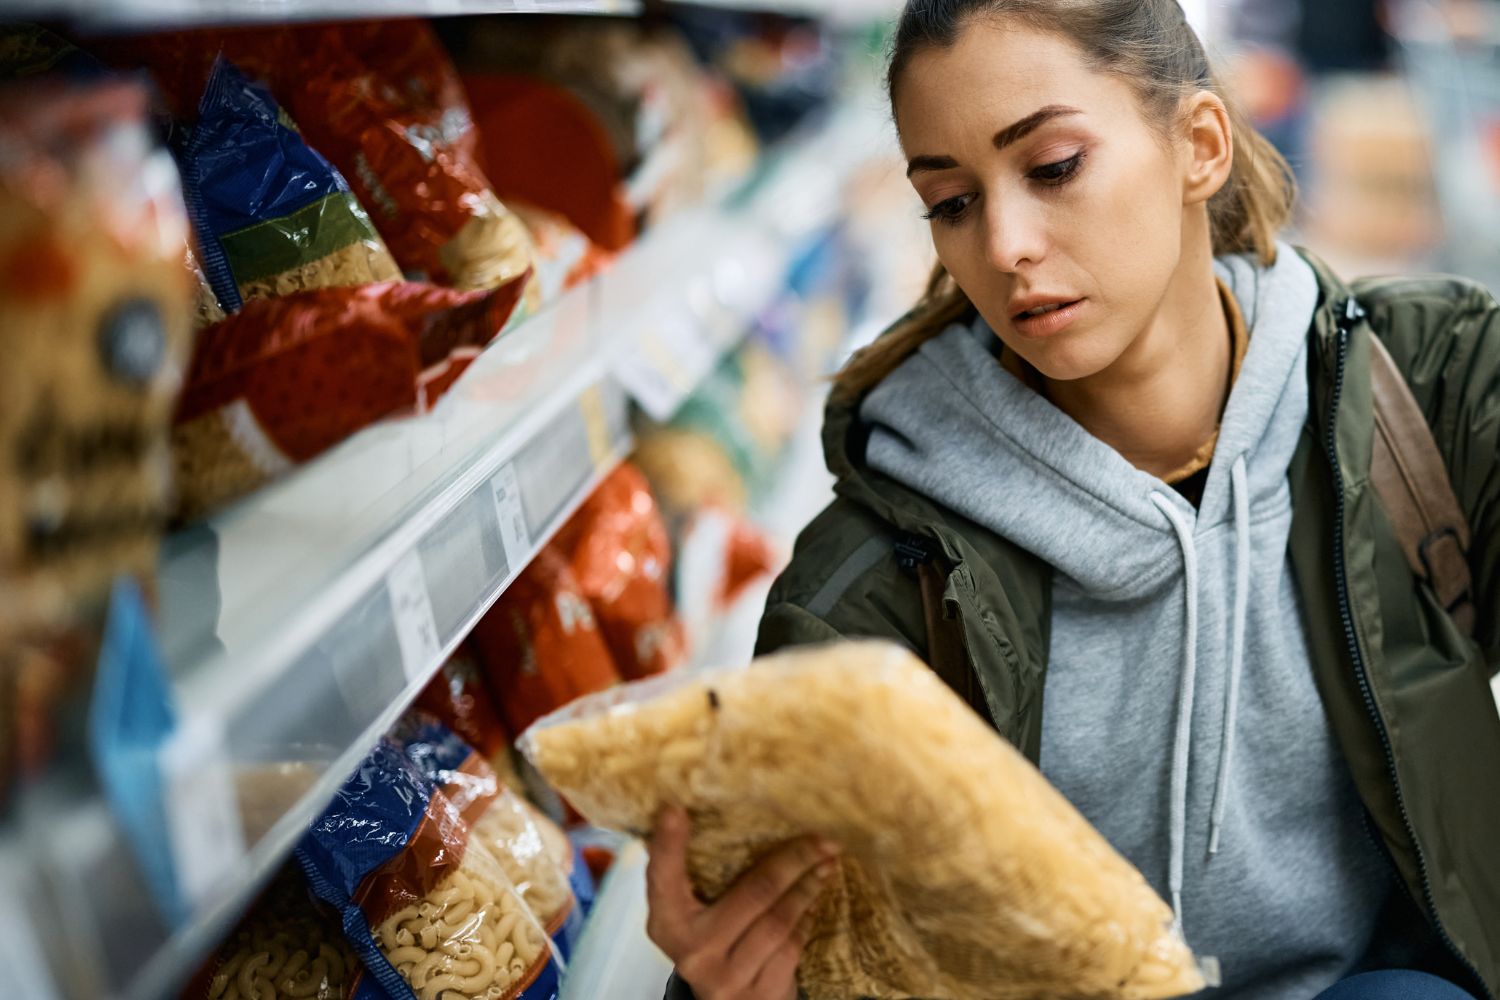
O macarrão está presente em 99,4% dos domicílios brasileiros. No acumulado anual de julho de 2025 a junho de 2026, a categoria registrou ganho de penetração de 0,4% e expansão de 0,9% no número de compradores. Os dados são da análise de consumo da Worldpanel by Numerator, encomendada pela Associação Brasileira das Indústrias de Biscoitos, Massas Alimentícias e Pães & Bolos Industrializados (Abimapi) por ocasião do Dia do Macarrão, celebrado anualmente em 25 de outubro.
Os números indicam que o brasileiro intensificou a busca pelo produto no ponto de venda, elevando a frequência de compra em 1,8% no longo prazo, para uma média de 19,7 idas ao ponto de venda por ano. Mas será que o comportamento do shopper continua o mesmo?
Para entender esse movimento, é preciso cruzar os dados de mercado — faturamento e volume da indústria, medidos pela NielsenIQ a pedido da Abimapi — com a análise de consumo da Worldpanel by Numerator.
Efeito ampulheta: consumidores equilibram preço e valor agregado
Na avaliação da Abimapi, em um cenário no qual cerca de 80% dos lares estão endividados, os consumidores se tornaram extremamente racionais e estratégicos.
“O shopper passou a concentrar seus gastos nos extremos da categoria, equilibrando itens mais simples e acessíveis para o cotidiano com produtos premium, de maior valor agregado. Isso gera o que chamamos de efeito ampulheta”, explica o presidente-executivo da associação, Claudio Zanão.
Além disso, conforme a análise da Worldpanel, há uma tendência de avanço no preparo de refeições em casa: o volume de alimentos vinculados ao preparo doméstico cresceu 3,5%.
“Cozinhar em casa é um momento de celebração para as famílias, e o macarrão tem essa tradição. O consumidor quer usar produtos com mais valor e qualidade no almoço e no jantar com a família”, detalha Zanão.
Na outra ponta, dados da NielsenIQ referentes ao primeiro semestre de 2026 e detalhados por segmento revelam que as massas secas tradicionais impulsionaram o giro no varejo, com avanço de fabricantes regionais e menores nas linhas “com ovos” e “caseiro”. Para o executivo da Abimapi, esse movimento reflete a estratégia do brasileiro de manter o macarrão à mesa diante de um orçamento mais apertado.
No primeiro semestre de 2026, o mercado de massas alimentícias alcançou faturamento de R$ 7,8 bilhões e comercializou cerca de 647 mil toneladas, segundo os dados de mercado da NielsenIQ.
“Consideramos que a categoria manteve estabilidade em relação ao primeiro semestre de 2025, com leve declínio de 0,3% no faturamento e de 1,2% no volume. A expectativa para o fechamento de 2026 é que as massas alimentícias mantenham a estabilidade, considerando o cenário econômico mundial complexo”, estima Zanão.
Balanço do mercado de massas alimentícias no primeiro semestre de 2026
Dados de mercado/ Nielsen IQ:
- As massas refrigeradas se destacaram como o principal motor de crescimento no semestre, com avanço de 6,4% no faturamento e de 2,4% no volume.
- O segmento de massas do tipo “nhoque” registrou a maior alta em valor, com crescimento de 11,1%.
Dados de consumo/ Worldpanel by Numerator:
Por segmento
- Massas “com ovos”: ganho de 2,1% na penetração, alcançando 87,1% dos lares.
- Massas do tipo “comum”: expansão de 4 pontos percentuais, atingindo 62,9% dos lares.
- Massas de “sêmola”: avanço de 0,8 ponto percentual, chegando a 87,7% de penetração.
- Massas “grano duro”: aumento de 8,3% no volume levado pelo consumidor por compra, no curto prazo.
- Massas frescas: crescimento de 4,7% na contribuição no curto prazo, impulsionado pela busca por conveniência e experiência gastronômica, com formatos como o nhoque.
Por formato
- Espaguete: liderança entre os formatos de corte, presente em 95,7% dos lares.
- Parafuso: presença em 87,8% dos lares, com avanço de 2,6%.
- Penne: presença em 53,9% dos lares, com avanço de 1,3%.
Massas proteicas e efeito K-pop ampliam oportunidades
Mesmo em um cenário mais adverso ao consumo, os fabricantes têm se mostrado inovadores e alinhados às novas demandas, por exemplo, as versões proteicas e os produtos inspirados na culinária asiática, associados ao chamado “efeito K-pop”. O fenômeno se refere à disseminação mundial da cultura sul-coreana, impulsionada por bandas musicais e séries conhecidas como doramas.
Vale, no entanto, ponderar que, embora avance no Brasil o consumo de medicamentos à base de GLP-1, não existem dados que relacionem diretamente o uso desses medicamentos à diminuição do consumo de massas. A própria Abimapi já divulgou um levantamento da Euromonitor segundo o qual esse movimento está acelerando transformações nos produtos, redefinindo prioridades alimentares e hábitos relacionados ao bem-estar.
“A Abimapi acredita que o uso dessas medicações é um impulsionador de tendências, como a busca por alimentos funcionais, controle de porções e alimentos com maior densidade nutricional. Porém, segundo o mesmo estudo, há uma busca por proteínas — para conter a perda de massa muscular, relatada por 35% dos usuários — e por saúde digestiva e fibras”, afirma Zanão.
Selmi aposta em massas com maior teor de proteína
A avaliação da associação é semelhante à da Selmi, fabricante da marca Renata. A empresa destaca a importância de distinguir tendências de comportamento de impactos efetivamente comprovados sobre as vendas.
“A nossa linha de massas proteicas foi lançada em 2021, antes das perspectivas de avanço dos medicamentos à base de GLP-1, que, sim, têm ampliado as discussões sobre comportamento alimentar, saciedade e composição nutricional das refeições. É um movimento que merece atenção da indústria de alimentos, especialmente porque pode contribuir para mudanças nas escolhas e nos hábitos de consumo de parte da população. No entanto, é importante distinguir uma tendência de comportamento de um impacto efetivamente comprovado nas vendas de uma linha específica”, pondera o diretor comercial da Selmi, Marcelo Schlittler Guimarães.
Para ele, tudo indica que o desempenho da Renata Protein+, que em agosto deste ano ganhou a versão fusilli, está relacionado a um conjunto mais amplo de fatores, como a busca por informações nutricionais, a valorização do bem-estar e a procura por alternativas práticas para a alimentação cotidiana.
“Nesse contexto, essa linha atende a uma demanda por diversificação do portfólio, oferecendo uma opção que combina a presença tradicional das massas nas refeições com um diferencial nutricional. Seguimos atentos à evolução desses hábitos, sempre com foco em qualidade, transparência e nas necessidades dos consumidores.”
Atualmente, a Renata Protein+ é composta por duas versões: espaguete e fusilli. Os produtos são elaborados com sêmola de trigo durum e proteína isolada de ervilha. Cada porção de 80 gramas de massa crua oferece 20 gramas de proteína, o equivalente a 25% do peso da porção.
Entre os consumidores estão pessoas fisicamente ativas, indivíduos que buscam aumentar a ingestão de proteínas e consumidores atentos à composição nutricional dos alimentos.
Paralelamente, a Selmi trabalha com outras famílias alinhadas aos atributos de saudabilidade e premium: Sem Glúten, Orgânica, Integrais e Superiore (grano duro).
“Todas têm registrado desempenhos positivos e conquistado seus espaços tanto no trade quanto na cesta de consumo dos shoppers, ainda com muitas oportunidades de ampliar a oferta nos pontos de venda. Porém, onde estão disponíveis, não param de crescer”, diz Guimarães.
Nissin investe em sabores asiáticos e novas experiências
Na segunda quinzena de agosto, a Nissin Foods reuniu a imprensa para apresentar seu novo vetor de crescimento no Brasil: a experiência. A meta da fabricante é levar para os lares brasileiros os sabores de iguarias da culinária asiática, aproximando os consumidores das gastronomias japonesa e coreana.
Para isso, a empresa vai lançar 13 SKUs até o fim de 2026, incluindo versões instantâneas de udon em copo e pacote. Trata-se de um tipo de macarrão japonês grosso e macio, muito popular no Japão, geralmente servido quente em sopas com caldo leve à base de dashi, shoyu e mirin ou frio, acompanhado de molhos para mergulhar.
Outra novidade é a chegada da marca Geki ao Brasil. Segundo a Nissin, trata-se de uma marca reconhecida mundialmente como autoridade em lámen coreano.
Durante a apresentação das novidades para o mercado brasileiro, também foi possível identificar versões proteicas que ampliarão a família Cup Noodles. Sem fornecer muitos detalhes, a fabricante sinalizou que outras inovações testadas no exterior, como versões fortificadas com ferro, vitaminas e até cafeína, já estão no radar.
O novo momento da Nissin do Brasil envolve ainda a construção de uma terceira fábrica em Ponta Grossa (PR), que deverá entrar em operação em 2027.
O objetivo é ampliar a capacidade de produção do portfólio atual, fabricado nas unidades de Ibiúna (SP) e Glória do Goitá (PE), acelerar o crescimento e a expansão da linha de produtos no Brasil e ampliar as exportações para países vizinhos da América do Sul, como a Argentina, o Uruguai e o Paraguai.