Por Rquel Santos
O varejo alimentar brasileiro amplia suas fontes de receita para além da venda de produtos. Estrutura física, escala, logística, dados, relacionamento e conhecimento de mercado vêm sendo utilizados para desenvolver negócios relacionados ao consumidor e à cadeia de abastecimento.
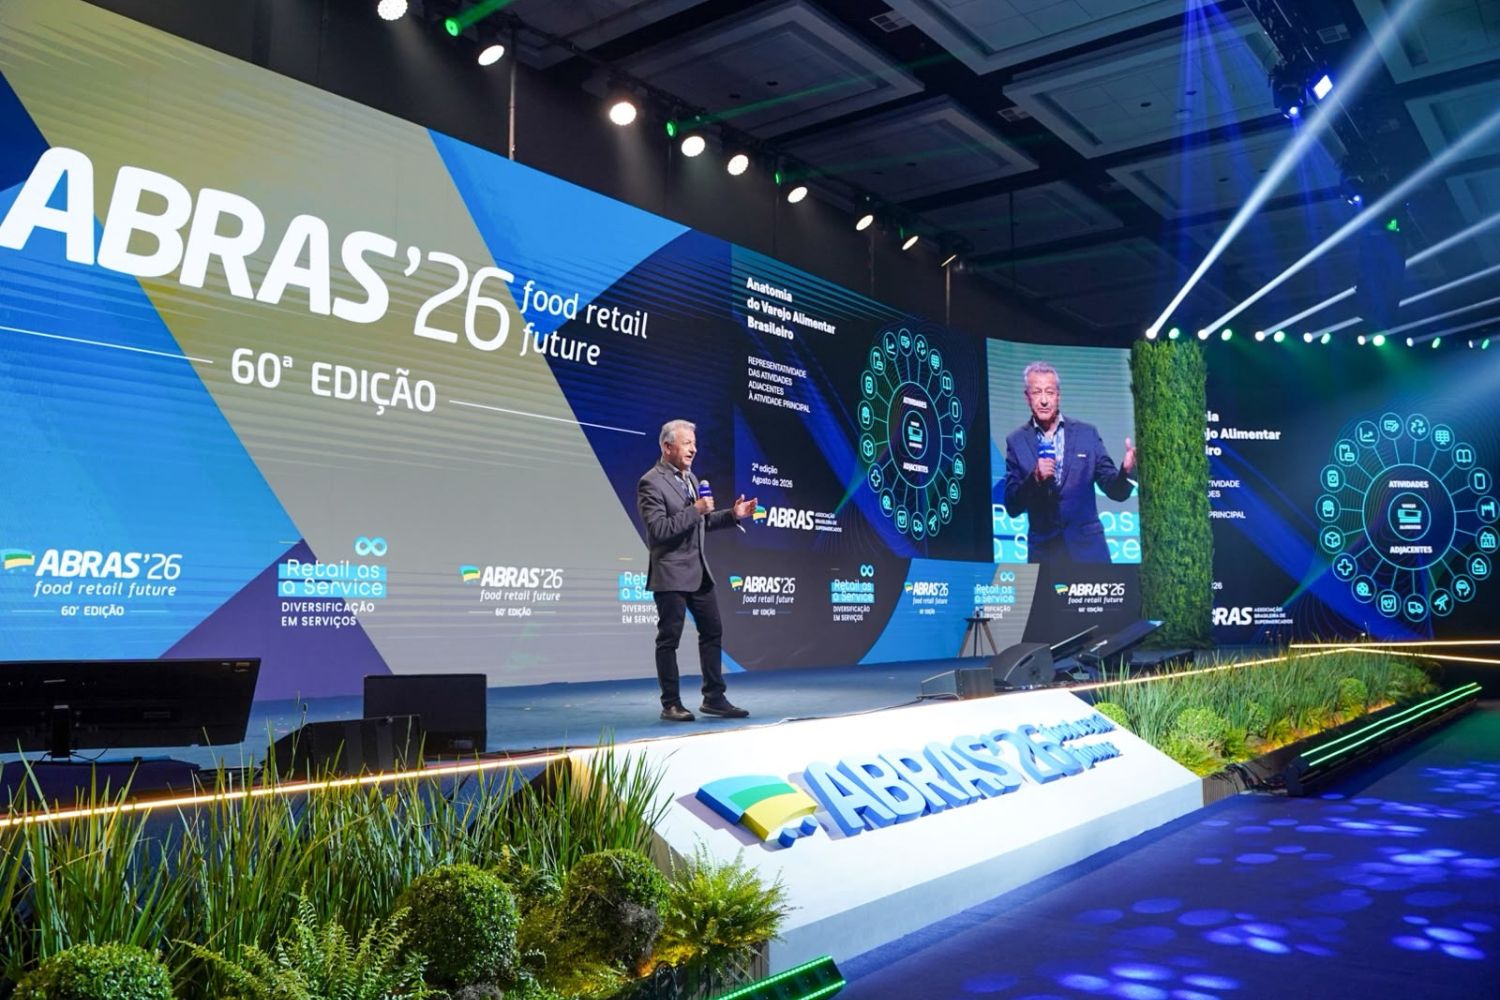
A 2ª edição do estudo Anatomia do Varejo Alimentar Brasileiro – Representatividade das Atividades Adjacentes à Atividade Principal, realizado pelo Departamento de Economia e Pesquisa da ABRAS e publicado em agosto de 2026, ouviu 1.058 empresas de diferentes portes, regiões e formatos. A amostra representa 12% do faturamento do setor, equivalente a R$ 726,7 bilhões, segundo a NielsenIQ.
- Siga o canal de SuperHiper no WhatsApp
- ABRAS Mulheres 2026 debate liderança feminina, saúde social e futuro do varejo alimentar
- Na Era da IA, o mais importante são as pessoas
- Retail media promete margens de lucro de até 70% e mercado de R$ 22 Bi no Brasil
- Jantar do Poder reúne lideranças do varejo alimentar na ABRAS’26
- Farmácia avança sobre saúde, beleza e bem-estar e abre nova frente para o varejo alimentar
- A IA transforma os supermercados – e isso não é o fim do mundo
- ABRAS’26: GLP-1 e serviços abrem novas frentes para o varejo alimentar
- Como vencer no varejo supermercadista?
- ABRAS’26: 60ª edição traz o conceito Retail as a Service
- Animação e show de drones marcam o coquetel de abertura da ABRAS’26 food retail future
Entre as 19 atividades analisadas, as iniciativas adjacentes já respondem por 76,5% das receitas e 34,3% dos resultados das empresas pesquisadas. As operações B2B representam 41,4% da receita e 13,9% do resultado, enquanto as B2C respondem por 35,1% e 20,4%, respectivamente.
Os programas de fidelidade estão entre os principais destaques. Presentes em 53% das empresas, lideram também a intenção de expansão, com 62% dos participantes planejando investir ou ampliar a atividade. A frente representa 20,8% da receita e 2,2% do resultado das atividades adjacentes.
O comércio eletrônico aparece em 46% das empresas e tem 52% de intenção de ampliação. Gestão de resíduos e reciclagem está presente em 48%, com 47% de intenção de investimento, enquanto educação e treinamento aparece em 41%, com 46%. A geração de energia elétrica é adotada por 40% das empresas, e 39% pretendem ampliar a atividade.
Receita não significa necessariamente resultado
Os dados também mostram diferenças entre faturamento e contribuição para o resultado. A central de compras lidera em participação no resultado, com 9,1%, seguida pelas marcas próprias, com 4,7%. O fundo ou holding imobiliária responde por 4,5%, enquanto verticalização e fabricação representam 3,1%.
As marcas próprias estão presentes em 38% das empresas e têm 35% de intenção de investimento. A verticalização e fabricação aparecem em 33%, com 34% de intenção de expansão.
O food service, por sua vez, é explorado por 19% das empresas e tem 18% de intenção de investimento. Dentro do segmento, a rotisseria se destaca, presente em 41% das empresas, seguida pelos serviços de café, com 25%, e restaurantes, com 18%.
A comparação com a edição de 2024 mostra mudanças no nível de adoção de algumas atividades, mas também revela interesse em novos investimentos. O estudo classifica as iniciativas em quatro grupos — escala, aceleração, consolidação e exploração — de acordo com o nível de presença e a intenção de expansão.
O movimento indica que o varejo alimentar vem utilizando ativos, dados, relacionamento e escala para construir novas fontes de receita. A diversificação, porém, exige avaliação da capacidade de gestão, dos investimentos necessários e da contribuição efetiva de cada atividade para o resultado.
Fique por dentro de todos os destaques da ABRAS’26 food retail future acompanhando os canais de comunicação da SuperHiper. A cobertura completa do evento estará na edição de outubro da revista.